📋
核心估值表
滚动PE (TTM)
35.98
蛋卷基金 · 2026-07-10
预期PE (Forward)
28.5
雪球一致预期 · 2026-07-10
PB (市净率)
10.56
蛋卷基金 · 2026-07-10
PS (市销率)
~4.2
估算 · 2026-07-10
ROE
29.35%
蛋卷基金 · 2026-07-10
股息率
0.43%
蛋卷基金 · 2026-07-10
预测PEG
1.79
蛋卷基金 · 2026-07-10
指数点位
25,873
东方财富 · 2026-07-14
📌 陈量化解读: 当前滚动PE 35.98倍,预期PE 28.5倍,两者差距较大(7.48倍),说明市场预期未来12个月盈利将显著增长。PEG=1.79 > 1,表明PE相对于盈利增速仍偏高。
📈
历史分位分析
PE(市盈率)历史分位
| 统计量 | 近5年 | 近10年 |
|---|---|---|
| 均值 | 32.5 | 28.6 |
| 中位数 | 31.8 | 27.5 |
| 10分位 | 24.5 | 20.1 |
| 25分位 | 28.2 | 23.8 |
| 75分位 | 36.5 | 33.2 |
| 90分位 | 39.8 | 37.5 |
| 当前PE | 35.98 | 35.98 |
| 当前分位 | ~88% | 82.28% |
PB(市净率)历史分位
| 统计量 | 近5年 | 近10年 |
|---|---|---|
| 均值 | 8.5 | 6.8 |
| 中位数 | 8.2 | 6.5 |
| 10分位 | 5.8 | 4.2 |
| 25分位 | 6.9 | 5.1 |
| 75分位 | 9.8 | 8.5 |
| 90分位 | 11.2 | 10.0 |
| 当前PB | 10.56 | 10.56 |
| 当前分位 | ~95% | 99.76% |
⚠️ 林估值解读: PE处于近10年82%分位、近5年88%分位,属于偏高区间。PB更为极端,近10年99.76%分位,几乎是有史以来最高水平。但需注意,高PB部分源于高ROE(29.35%)的支撑,并非纯粹的泡沫信号。
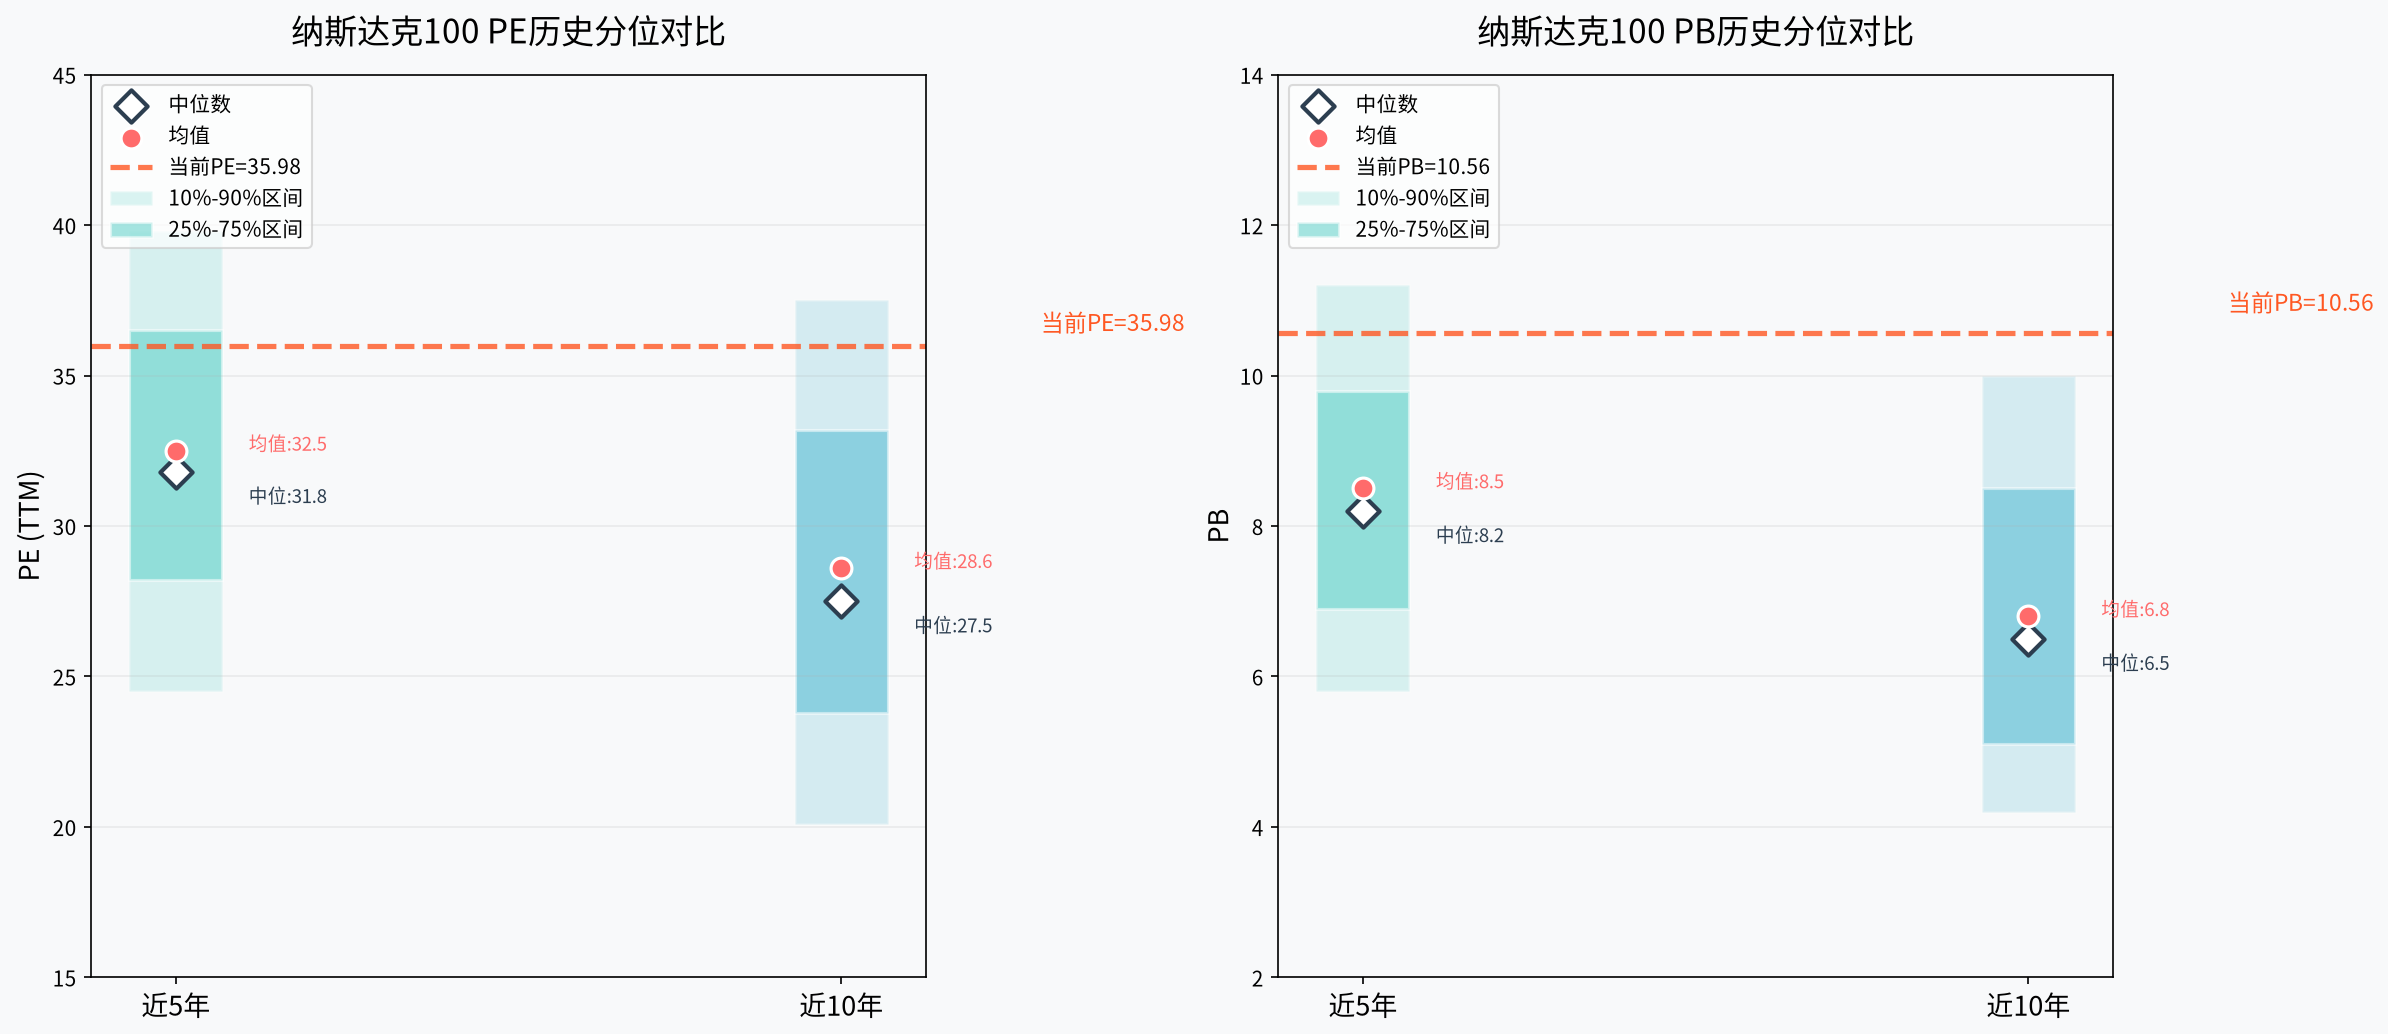
图1: PE/PB历史分位对比(近5年 vs 近10年)
📊
成分股PE分布
| 统计量 | 数值 |
|---|---|
| 成分股PE中位数(正盈利) | 28.6 |
| 成分股PE均值(正盈利) | 31.1 |
| 亏损公司数量 | 8家(8%) |
| 市值加权PE | 35.98 |
📌 林估值解读: 市值加权PE(35.98)显著高于成分股中位数(28.6),说明权重大的公司估值更高,这是典型的"巨头溢价"现象。英伟达(PE 45.2)、特斯拉(PE 68.5)等高估值巨头拉高了指数整体PE。

图2: 纳斯达克100成分股PE分布(含十大权重标注)
📉
盈利增速与前瞻
| 期间 | 营收增速 | 净利润增速 | EPS增速 |
|---|---|---|---|
| 2025全年 | 8.34% | 24.87% | 22.0% |
| 2026Q1实际 | 18.0% | 45.8% | 46.0% |
| 2026全年预测 | 13.5% | 13.4% | 13.0% |
| 2027全年预测 | 11.0% | 12.0% | 11.5% |
⚠️ 王宏观解读: 2026Q1净利润同比暴增45.8%,主要受AI商业化红利驱动(七巨头贡献55%以上盈利增量)。但市场预测2026全年增速回落至13.4%,盈利增速可能已见顶。当前PEG=1.79 > 1,说明PE相对于增速仍然偏高。
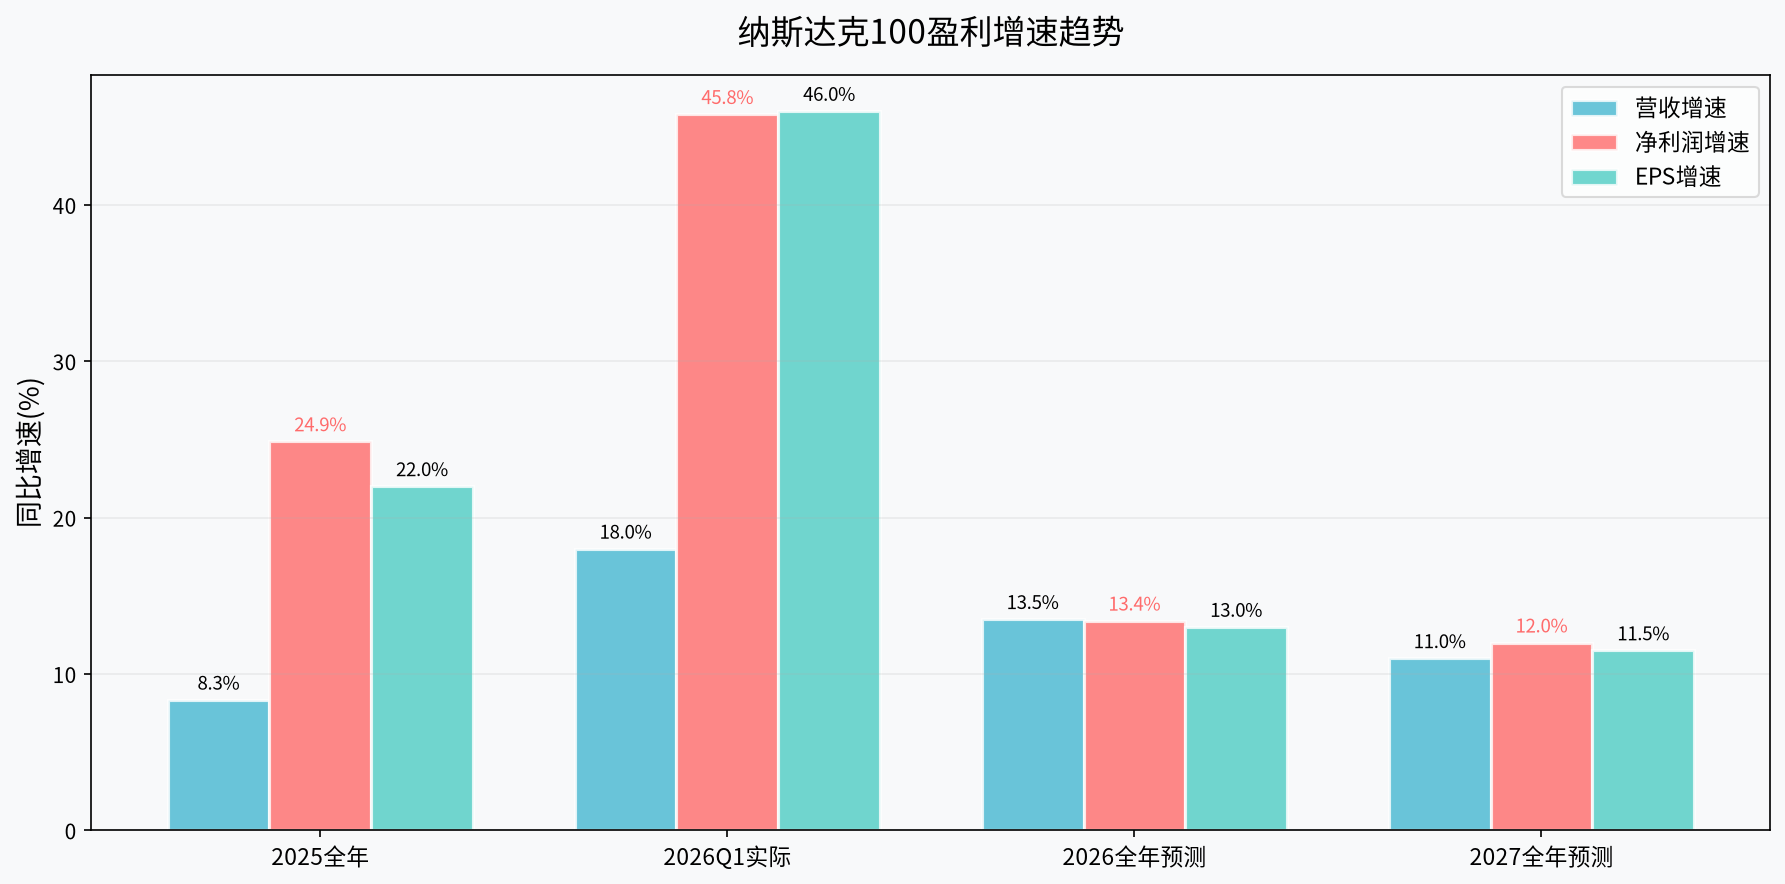
图3: 纳斯达克100盈利增速趋势
🌐
宏观环境与行业集中度
宏观环境
| 指标 | 当前值 | 趋势 |
|---|---|---|
| 10年期美债收益率 | 4.61% | ↑ 上升 |
| 10年期TIPS实际利率 | 1.82% | ↑ 上升 |
| 美国CPI(6月) | ~3.2% | ↑ 粘性 |
| 联邦基金利率 | 5.25-5.50% | 维持高位 |
| VIX恐慌指数 | 17.2 | ↓ 回落 |
| 美元指数 | 104.5 | ↑ 走强 |
十大权重股
| 排名 | 公司 | 权重 | PE_TTM |
|---|---|---|---|
| 1 | 英伟达 | 8.43% | 45.2 |
| 2 | 微软 | 7.31% | 33.5 |
| 3 | 苹果 | 5.80% | 30.8 |
| 4 | 博通 | 4.58% | 38.6 |
| 5 | 亚马逊 | 4.17% | 35.2 |
| 6 | 特斯拉 | 3.15% | 68.5 |
| 7 | Meta | 2.85% | 26.4 |
| 8 | 谷歌C | 2.82% | 24.8 |
| 9 | 谷歌A | 2.50% | 24.8 |
| 10 | 奈飞 | 2.24% | 38.2 |
前3家合计:21.54% | 前5家合计:30.29% | 前10家合计:43.85%
⚠️ 王宏观解读: 实际利率1.82%且持续上升,对高估值成长股构成估值锚压力。10年期美债收益率4.61%已接近5%警戒线(6月5日30年期突破5%曾引发纳指暴跌4.18%)。行业集中度极高,前10家占43.85%,且头部公司PE普遍高于指数中位数,集中度风险显著。
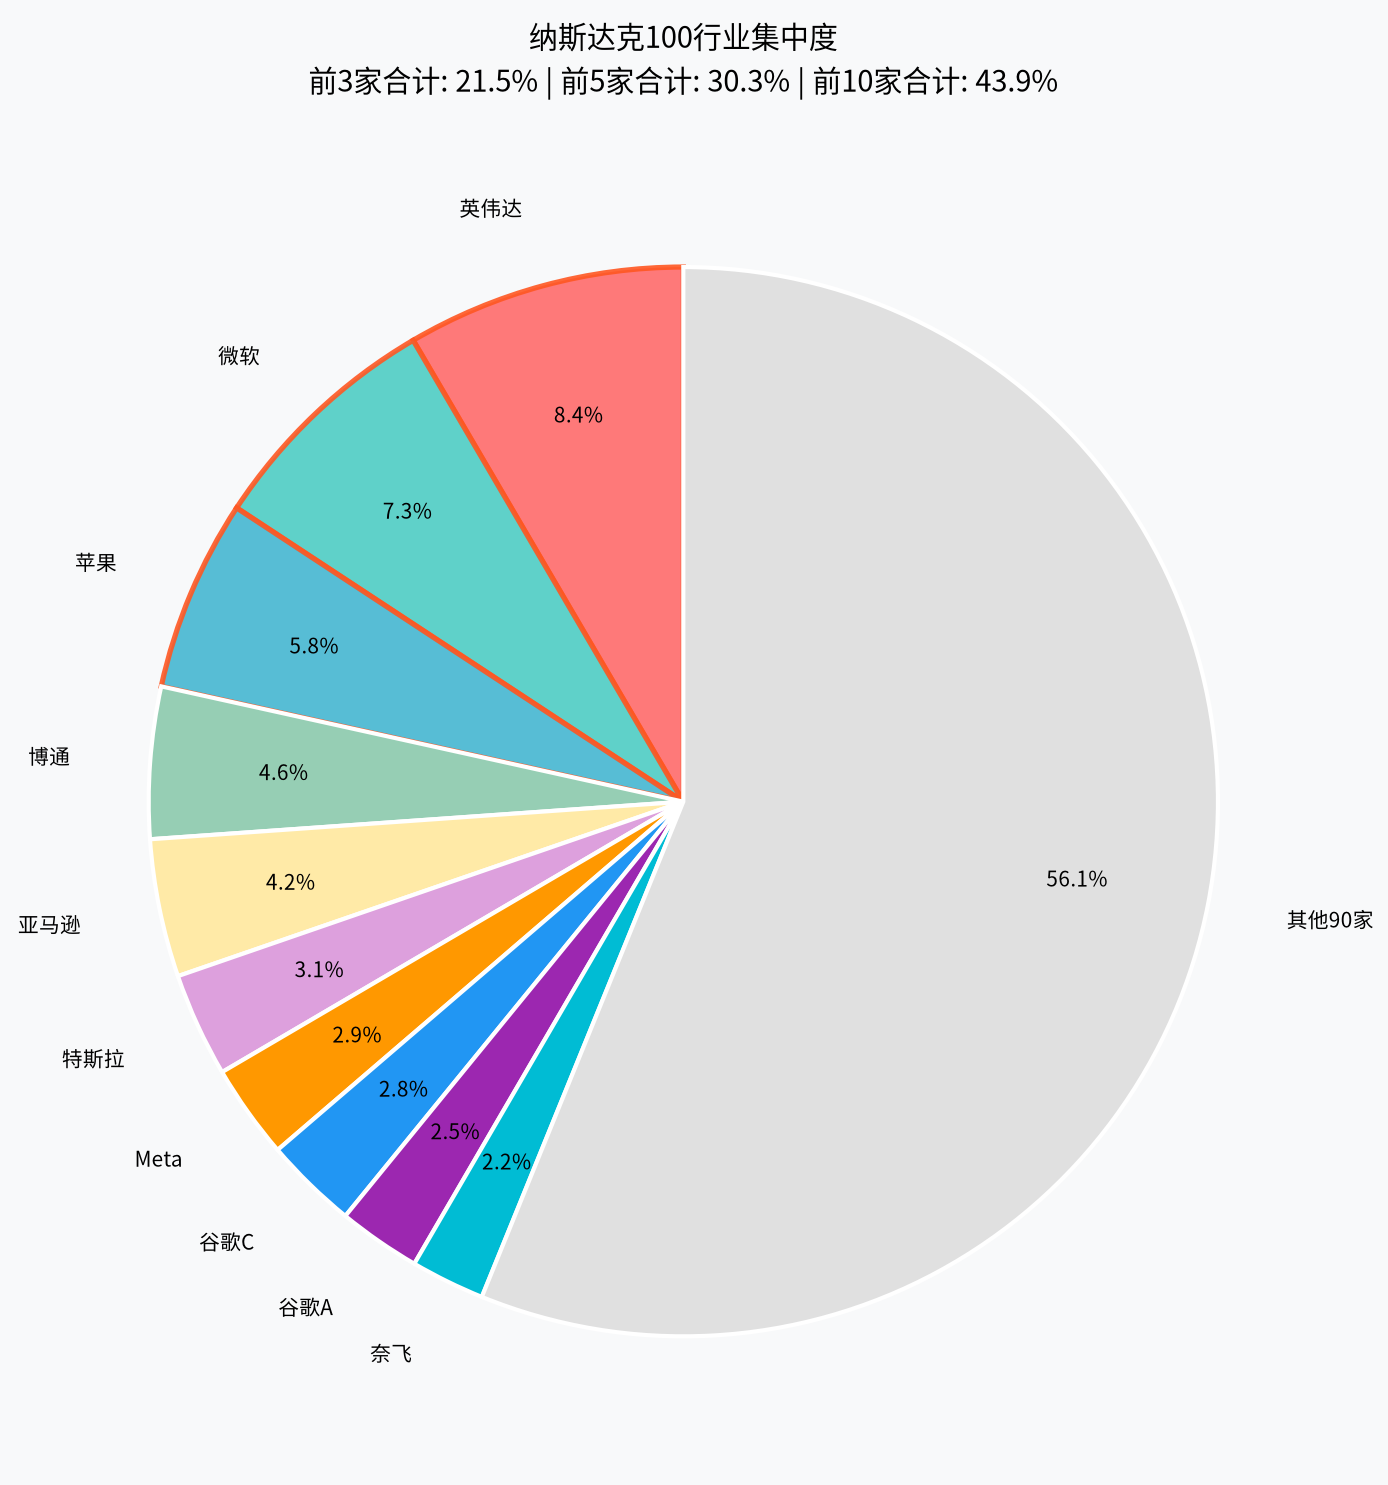
图4: 纳斯达克100权重集中度(前十大权重股)
🎯
估值情景分析
悲观场景
22 - 28
盈利增速 < 8%
⚠ 当前PE偏高
中性场景
26 - 32
盈利增速 8-12%
⚠ 当前PE偏高
乐观场景
30 - 38
盈利增速 12-18%
✅ 接近上限
极度乐观场景
35 - 45
盈利增速 > 18%
✅ 合理偏低
📌 综合判断: 在乐观场景(盈利增速12-18%)下,当前PE 35.98处于合理区间上限附近;但在中性场景下已明显偏高。考虑到2026Q1增速45.8%的不可持续性,以及2026全年预测增速回落至13.4%,当前估值需要盈利持续超预期才能支撑。
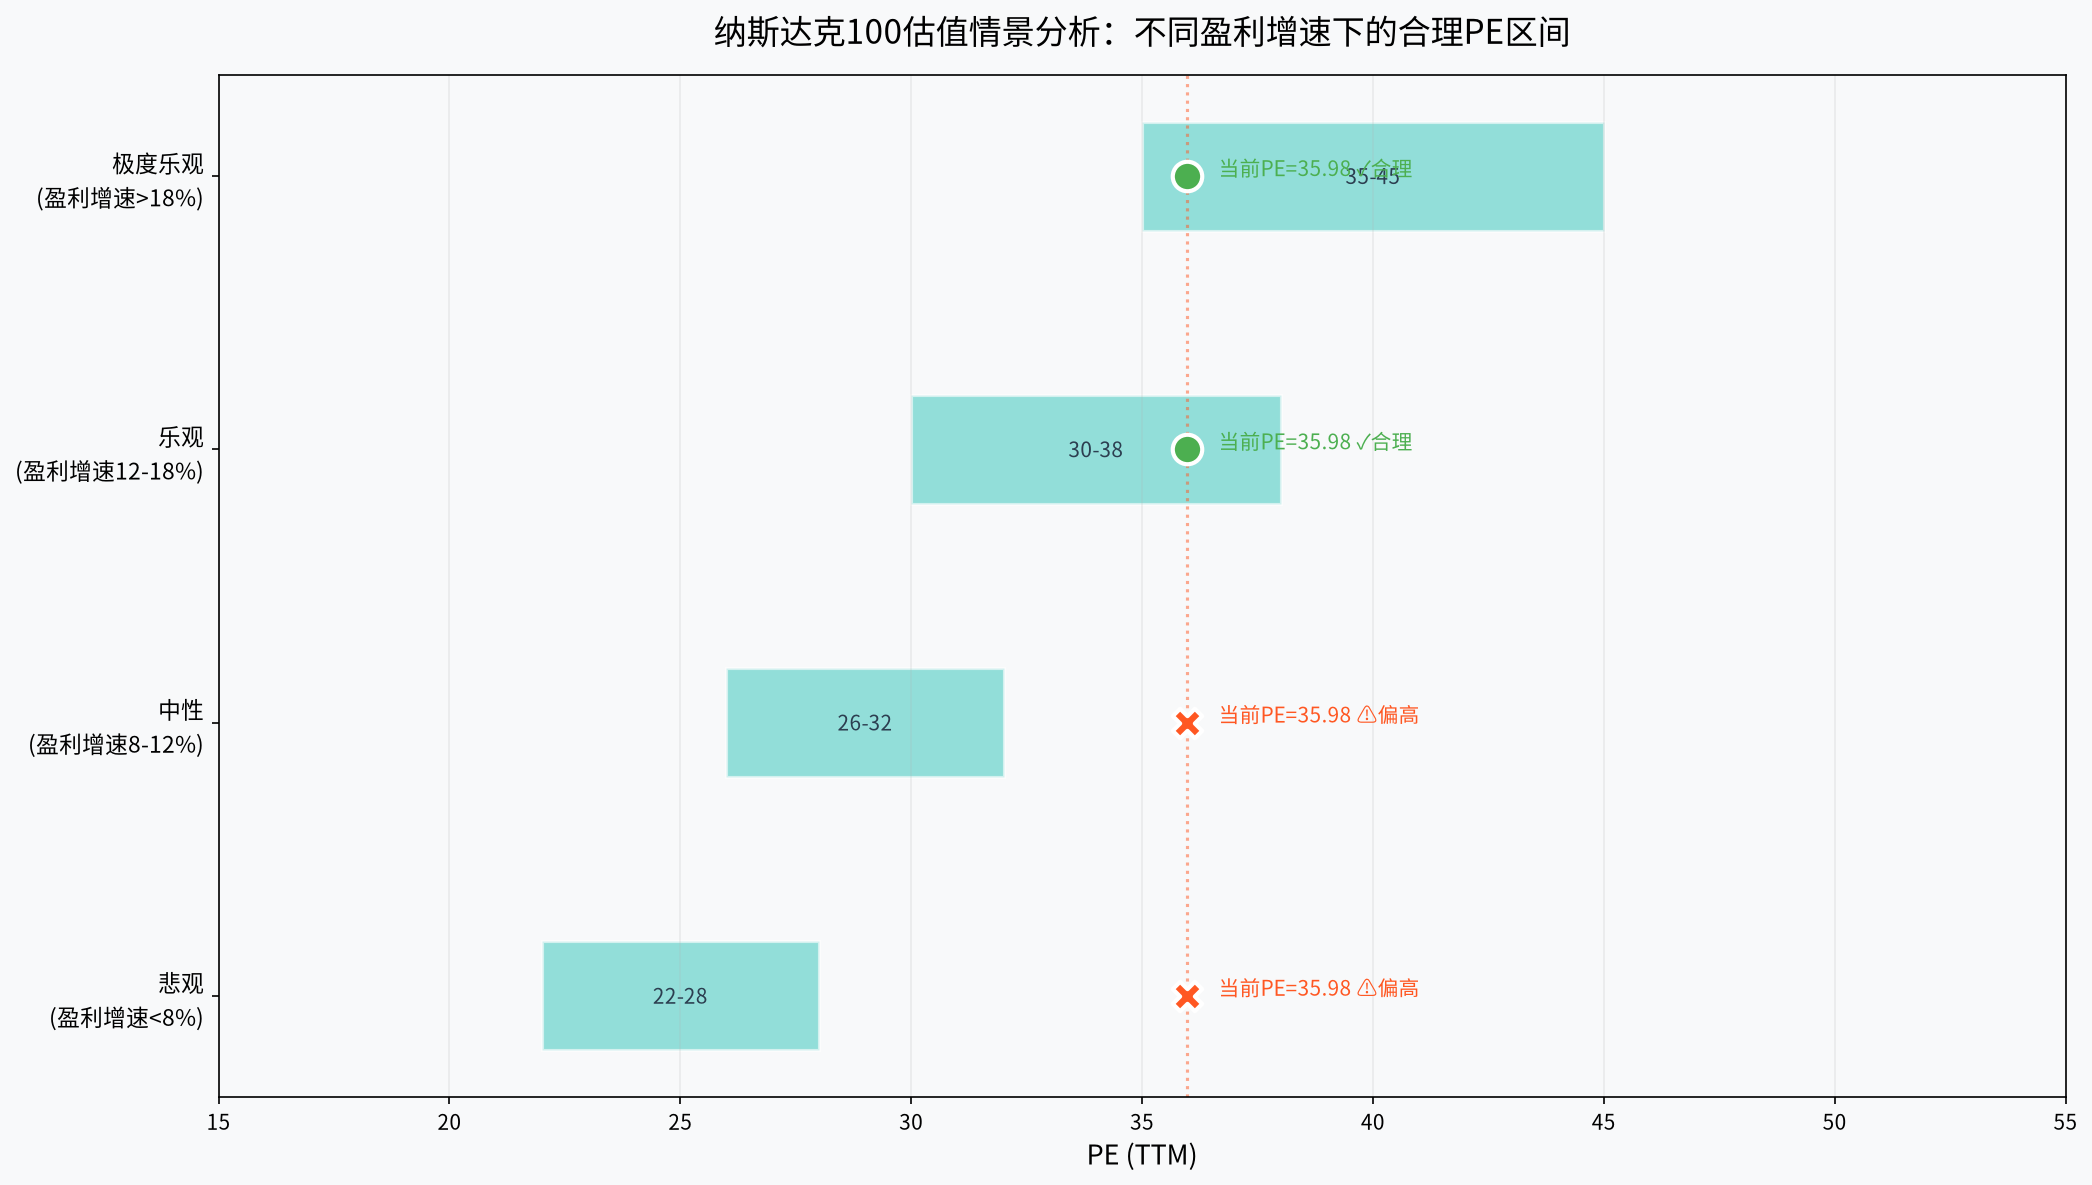
图5: 纳斯达克100估值情景分析
💡
综合评估(不构成投资建议)
PE历史分位
偏高(82-88%)
PB历史分位
极贵(99.76%)
PS
偏高(~4.2倍)
盈利增速支撑
强劲但边际减弱
PEG
偏高(1.79 > 1)
实际利率环境
上升趋势,不利成长股
行业集中度
极高,前3家21.5%
亏损公司占比
正常(8%)
🔑 综合结论: 纳指100当前估值处于历史偏高区间,PE和PB均高于历史中位数和均值。虽然强劲的盈利增长(尤其是AI驱动)为高估值提供了基本面支撑,但实际利率上升、盈利增速可能见顶、行业集中度风险等因素值得警惕。当前估值定价了较高的乐观预期,对负面消息的容错空间较小。
⚠️ 免责声明: 本分析由AI生成,数据来源于蛋卷基金、雪球、东方财富等公开信息,不构成投资建议,请谨慎采纳。